반응형
청약예금·청약부금·청약저축을 아직 그대로 가지고 계신가요? 그렇다면 전환 마감이 코앞이라고 생각해 서두르셨을 텐데요. 다행히 청약통장 전환 기한이 1년 더 연장됐어요. 오늘 발표된 내용을 헷갈리지 않게 야무지게 정리해 볼게요 💡
바쁜 분들을 위한 3줄 요약
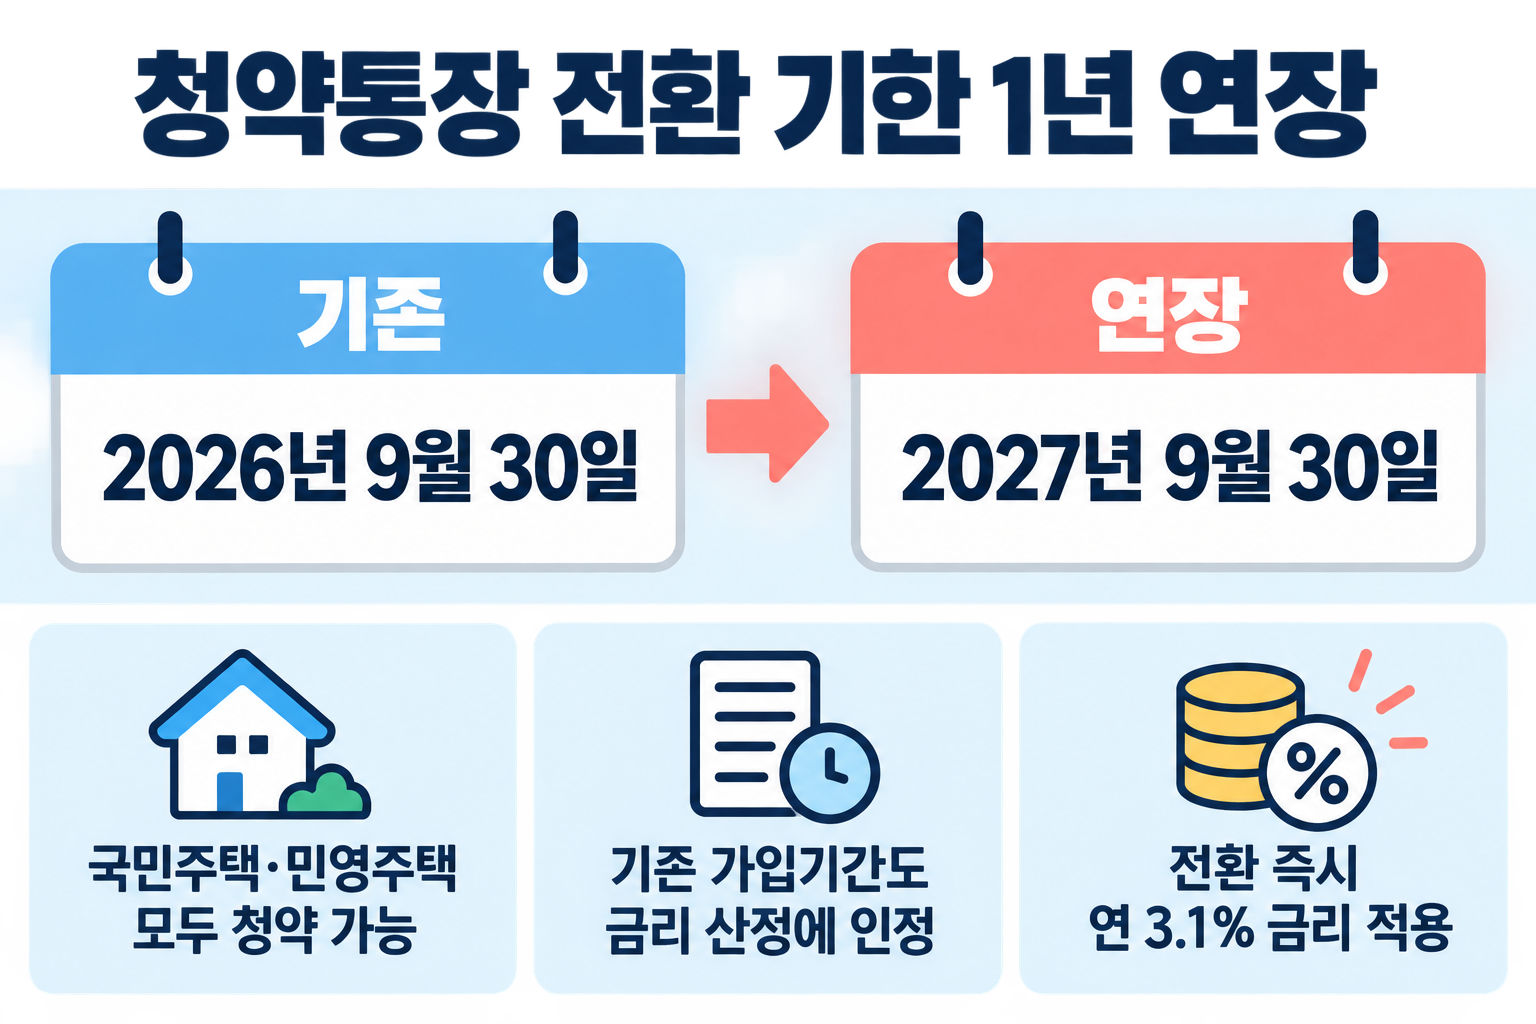
✅ 전환 신청 기한은 2027년 9월 30일까지로 1년 연장됐어요.
✅ 종합저축으로 바꾸면 국민주택과 민영주택에 모두 청약할 수 있어요.
✅ 종전 가입기간도 금리 산정에 인정되고, 전환 즉시 연 3.1% 금리가 적용됩니다.
✅ 전환 신청 기한은 2027년 9월 30일까지로 1년 연장됐어요.
✅ 종합저축으로 바꾸면 국민주택과 민영주택에 모두 청약할 수 있어요.
✅ 종전 가입기간도 금리 산정에 인정되고, 전환 즉시 연 3.1% 금리가 적용됩니다.
청약통장 전환 기한, 무엇이 달라졌을까요?
구분기존변경·적용 내용
| 전환 신청 기한 | 2026년 9월 30일 | 2027년 9월 30일 |
| 청약 가능 범위 | 기존 상품별로 제한 | 국민주택·민영주택 모두 가능 |
| 가입기간 | 종전 통장 가입기간 | 금리 산정 시 인정 |
| 적용 금리 | 상품별 상이 | 전환 즉시 연 3.1% |
⚠️ 꼭 알아둘 점
기존 통장이 자동으로 전환되는 것은 아니에요. 전환을 원한다면 취급 은행에서 본인에게 적용되는 조건과 절차를 확인한 뒤 신청해야 합니다. 청약 인정 범위는 주택 유형과 납입 이력 등에 따라 달라질 수 있어요.
기존 통장이 자동으로 전환되는 것은 아니에요. 전환을 원한다면 취급 은행에서 본인에게 적용되는 조건과 절차를 확인한 뒤 신청해야 합니다. 청약 인정 범위는 주택 유형과 납입 이력 등에 따라 달라질 수 있어요.
왜 전환을 살펴볼 만할까요?
기존 청약저축은 국민주택, 청약예금·부금은 민영주택처럼 상품에 따라 청약할 수 있는 주택이 나뉘었어요. 주택청약종합저축으로 전환하면 선택지가 넓어진다는 점이 가장 눈에 띕니다. 내 집 마련 계획이 아직 구체적이지 않다면 선택 범위를 넓혀두는 것이 마음은 조금 더 든든하겠죠 🙂
기한이 늘었다고 미루기보다, 내 통장 종류와 납입 이력을 먼저 확인해 두는 게 핵심이에요.
전환 전에 체크할 것
✅ 현재 통장이 청약저축·청약예금·청약부금 중 무엇인지
✅ 희망 주택이 국민주택인지 민영주택인지
✅ 기존 납입 이력의 청약 인정 방식
✅ 취급 은행의 전환 신청 서류와 방문·비대면 가능 여부
특히 ‘가입기간이 인정된다’는 말과 ‘모든 청약 조건이 그대로 승계된다’는 말은 같지 않아요. 이 부분은 정말 중요해요! 실제 신청 전에는 반드시 은행이나 청약홈에서 내 통장 기준으로 확인해 주세요.
마무리 정리
청약통장 전환 기한이 2027년 9월 30일까지 늘면서 고민할 시간은 조금 더 생겼어요. 하지만 내 납입 이력에 어떤 변화가 생기는지 확인하지 않고 덜컥 바꾸는 건 금물! 통장 종류, 희망 주택, 인정 조건까지 야무지게 확인한 뒤 결정해 보세요.
※ 이 글은 국토교통부가 발표한 자료를 바탕으로 정리한 정보입니다. 개인별 청약 인정 조건과 신청 방법은 청약홈 및 해당 금융기관에서 최종 확인해 주세요.
반응형